电解液大舞台 锂电池电解液行业专题研究报告
一、引言
在全球能源转型与电动化浪潮的推动下,锂电池作为核心动力源,已深度渗透至新能源汽车、储能系统、消费电子等关键领域。而电解液,作为锂电池的“血液”,承担着离子传输、界面成膜、安全屏障等多重使命,其性能直接决定了电池的能量密度、循环寿命与安全特性。本报告将聚焦电解液行业,剖析其产业链结构、技术演进、市场格局与未来趋势,揭示这一“大舞台”上的机遇与挑战。
二、电解液:锂电池的“血液”
2.1 电解液的核心作用
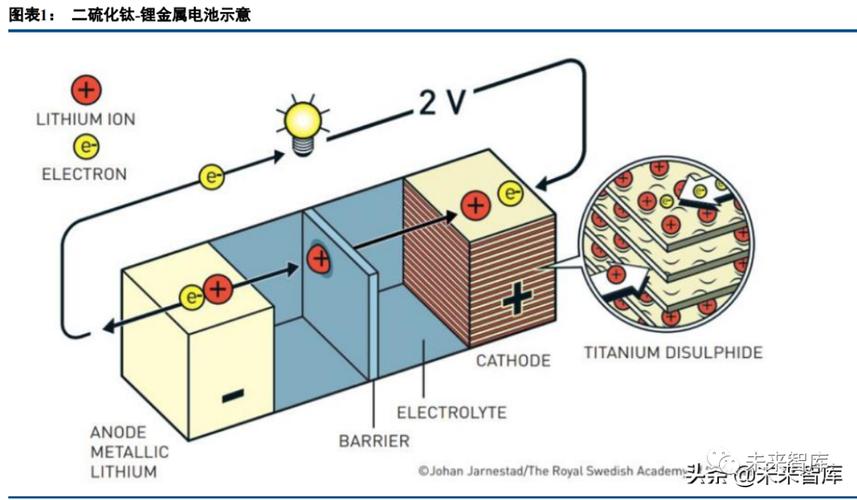
电解液是锂电池中唯一直接接触正负极的材料,主要功能包括:
- 离子传导:在正负极之间传输锂离子,完成充放电循环;
- 界面稳定:在电极表面形成SEI/CEI膜,抑制副反应;
- 安全调控:通过添加剂调节阻燃、过充保护等性能。
2.2 电解液的组成
典型电解液由三部分构成:
- 锂盐:如六氟磷酸锂(LiPF6)、双氟磺酰亚胺锂(LiFSI),提供锂离子;
- 溶剂:碳酸酯类(EC、DMC、EMC等),溶解锂盐并调节粘度;
- 添加剂:成膜剂、阻燃剂、过充保护剂等,占比小但效果显著。
三、产业链透视:从上游原料到下游电池
3.1 上游:原材料成本占比高
- 锂盐:LiPF6占电解液成本的40%-60%,其价格受碳酸锂、氟化工原料波动影响显著;
- 溶剂:碳酸酯类溶剂产能充足,但高端溶剂(如氟代溶剂)仍依赖进口;
- 添加剂:技术壁垒高,毛利率可达50%以上,是企业的核心竞争力。
3.2 中游:电解液制备与配方
电解液企业核心能力在于配方设计与纯化工艺。通过调整锂盐浓度、溶剂比例及添加剂组合,适配不同电池体系(如三元、磷酸铁锂、固态电池)。
3.3 下游:需求驱动多元化
- 动力电池:新能源汽车渗透率提升,带动电解液需求高增;
- 储能电池:可再生能源配储需求爆发,长寿命、高安全电解液受青睐;
- 消费电池:轻薄化、高压化趋势下,新型电解液需求增长。
四、行业现状与竞争格局
4.1 市场规模
2023年全球电解液出货量约100万吨,市场规模超500亿元。预计2030年出货量将突破300万吨,CAGR约20%。
4.2 竞争格局
- 头部集中:天赐材料、新宙邦、比亚迪等占据国内主要份额,CR5超70%;
- 一体化布局:龙头企业向上游延伸,自产LiPF6、添加剂,降低成本;
- 海外扩张:宁德时代、亿纬锂能等电池厂出海,带动电解液企业配套建厂。
4.3 盈利分析
电解液价格随碳酸锂波动剧烈,企业盈利分化明显。具有配方授权、添加剂自供、海外产能的企业更具韧性。
五、技术趋势:下一代电解液方向
5.1 高电压电解液
适配4.5V以上高电压正极,需开发耐氧化溶剂与成膜添加剂,提升能量密度。
5.2 新型锂盐
- LiFSI:电导率高、热稳定性好,逐步替代部分LiPF6;
- LiTFSI:用于固态电池与高镍体系,但成本较高。
5.3 固态电解质
固态电池被视为终极方案,其中硫化物、氧化物、聚合物电解质各具优势,但短期内仍难完全替代液态电解液。
5.4 添加剂创新
- 成膜添加剂:如VC、FEC,优化SEI膜;
- 阻燃添加剂:磷酸酯类,提升安全性;
- 过充保护添加剂:联苯类,防止电压失控。
六、挑战与机遇
6.1 主要挑战
- 原材料波动:碳酸锂价格剧烈震荡,影响成本控制;
- 技术壁垒:高端添加剂依赖进口,专利封锁严重;
- 环保压力:氟化工副产物处理成本高,需绿色工艺。
6.2 发展机遇
- 政策支持:各国新能源补贴与碳中和对产业链长期利好;
- 储能爆发:电化学储能装机量激增,电解液需求空间巨大;
- 技术迭代:半固态、钠离子电池等新体系催生新型电解液需求。
七、结论与展望
电解液虽只占电池成本的约10%,却是决定性能与安全的关键一环。未来行业将呈现一体化、高端化、全球化趋势。具备配方研发能力、产业链整合优势、海外配套能力的企业将胜出。固态电解质等颠覆性技术虽构成长期威胁,但中期内液态电解液仍将主导市场。电解液这一“大舞台”,正上演着技术、成本与市场的多维博弈,值得持续关注。
---
免责声明:本报告仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.8zyouxi.com/product/50.html
更新时间:2026-10-22 08:30:37